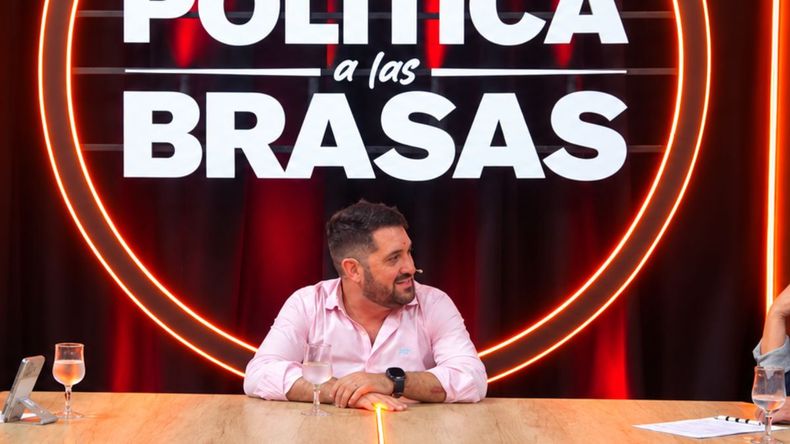
“Según el registro que llevan representantes de las cámaras de comercio, sólo en los últimos meses cerraron 150 comercios en el microcentro de San Salvador y alrededores, y se perdieron más de 10.000 puestos de trabajo”, sostuvo el Legislador Nacional y agregó que “hay amigos a los que les cerró el negocio y les sigue llegando la liquidación de ciertas tasas”.
Gonzáles comentó que entiende la preocupación de los empresarios porque “la vivo día a día” y sostuvo que, más allá de su trabajo en el Congreso, “sigo teniendo Pymes” y adelantó que “este año nos tocó una helada y vamos a tener una producción mucho menor que otros años. Va a ser un año complicado y si hablamos de impuestos nacionales, pagaremos en proporción a lo que ganemos. Si son impuestos provinciales, vamos a pagarlos, nos guste o no”.
“Creo que en este momento el país se está reconvirtiendo y abriendo al mundo. También nos acostumbramos a «cazar en el zoológico»”, aseveró Gonzáles y agregó “el empresario argentino, y lo digo con conocimiento de causa, estaba acostumbrado a tapar ineficiencias con precio”.
“Si eras ineficiente con el stock o comprando no te importaba, con una inflación que galopaba al 30% mensual te estoqueabas. Cuando salía una venta, remarcabas un 100%, un 150% o un 200% y eso mata al consumidor. Eso fue lo que nos llevó a una inflación del 211%”, afirmó.
El Diputado Nacional expresó que “hoy volvimos a un mundo normal, donde la inflación ronda el 1,7% mensual y si sos ineficiente comprando, manejando tu stock o produciendo y querés trasladarlo al precio, el mercado no te lo convalida. Hoy una aplicación en el celular te permite comparar cuánto sale lo mismo en Buenos Aires, Tucumán, Córdoba, Mendoza y afuera”.
Gonzáles sostuvo también que “cuando Javier Milei quitó los subsidios a la energía, también se dispararon las tasas y los impuestos que estaban atados a ese monto. Ninguna provincia o municipio dijo: estamos recaudando mucho más que antes; revisemos lo que cobramos”.
En este sentido dijo que “la tasa por el uso de la vía pública en una factura de gas, por ejemplo. Si pagabas 100 pesos de gas y esa tasa era del 10%, el municipio cobraba 10 pesos. Cuando la factura pasó a 1.000 pesos, empezó a cobrar 100 por el mismo concepto. Multiplicó por diez su recaudación. Ningún municipio se sentó a discutir si había un desfasaje entre lo que cobraba antes y lo que cobra ahora”.
“Como empresario veo que en las facturas de luz no solo impactó la quita del subsidio, también aumentaron los impuestos y las tasas que estaban asociados al valor del servicio”, agregó.
El Legislador hizo referencia también a la política económica del Gobierno Nacional y sostuvo que “desde que entré a la política, hace menos de un año, escucho hablar del ajuste del Gobierno. La Nación viene reduciendo el gasto, pero las provincias y los municipios no han bajado un centavo”.
Gonzáles recordó que "en la última apertura de sesiones de Jujuy, al leer entre líneas, se veía que había bajado un 30% la recaudación que llegaba por coparticipación y que la provincia, en términos reales, había aumentado en ese mismo porcentaje la presión tributaria sobre las pymes jujeñas; entonces, ¿dónde está la reducción del gasto provincial o municipal? Seguimos con la misma discusión. Creen que pueden gastar más de lo que recaudan y eso se tiene que terminar", aseveró.
El Diputado habló además de la posibilidad de que las provincias cumplan con el pedido de Nación de no incluir tasas e impuestos provinciales o municipales en las facturas y recordó que “las provincias y los municipios recurren a la Justicia. Hubo una disposición nacional que impedía incluir en las facturas de servicios públicos cobros de tasas y otros conceptos”.
“En Jujuy, la provincia presentó un amparo a través de la SUSEPU para seguir cobrándolos. Hoy los jujeños seguimos pagando tasas municipales e impuestos provinciales dentro de la factura de luz”, dijo.
Por último sostuvo que, “si realmente queremos bajar esa factura, ¿por qué la provincia y los municipios no se sientan a revisar esos cobros?. Van incluidos en la factura porque, de otro modo, la gente exigiría que se prestara el servicio por el que se cobra la tasa. Las tasas tienen que tener como contraprestación un servicio, y eso, en muchos casos, no ocurre en la realidad”.
Proyecto en el Congreso de la Nación
El Diputado Nacional Alfredo Gonzáles trabajó junto a otros legisladores sobre el proyecto de Régimen de validez constitucional de las tasas municipales requisito de contraprestación efectiva, individualizada y concreta.
En sus fundamentos, el Proyecto de Ley busca limitar el cobro de tasas municipales y propone establecer estándares constitucionales para la creación y exigibilidad de las tasas municipales, con el objetivo de proteger el derecho de propiedad, la razonabilidad tributaria y evitar cargas de carácter confiscatorio.
La iniciativa sostiene que los municipios sólo pueden cobrar una tasa cuando exista una prestación concreta, efectiva e individualizada de un servicio. Para fundamentar su propuesta, cita distintos fallos de la Corte Suprema de Justicia de la Nación y de la Suprema Corte bonaerense, en los que se cuestionó la exigencia de tasas sin una contraprestación comprobable o cuyo monto no guardara una relación razonable con el servicio brindado.
El proyecto también plantea que el cobro de tasas sin sustento efectivo afecta el derecho de propiedad protegido por el artículo 17 de la Constitución Nacional. Aunque reconoce la autonomía financiera de provincias y municipios, afirma que esta no es absoluta y que debe respetar los límites impuestos por la Constitución y la jurisprudencia de los tribunales superiores.
Según sus fundamentos, el Congreso Nacional tiene la responsabilidad de establecer reglas generales que garanticen la vigencia uniforme de los derechos constitucionales en todo el país. La iniciativa no busca reemplazar las potestades tributarias locales, sino fijar límites objetivos para impedir el uso de tasas con fines exclusivamente recaudatorios.
Finalmente, el proyecto solicita su aprobación en defensa de la propiedad privada, la supremacía constitucional y el principio de razonabilidad tributaria.
El fallo que sentó jurisprudencia
La Corte Suprema de Justica revocó hace unos días un fallo que había validado una tasa municipal de Córdoba y sostuvo que el municipio debe acreditar la prestación concreta del servicio que justifica su cobro.
Así entonces, la Corte Suprema de Justicia revocó una sentencia del Tribunal Superior de Justicia de Córdoba que había considerado válida una tasa cobrada por la Municipalidad de la capital provincial al Banco Galicia.
Por unanimidad, el máximo tribunal concluyó que la normativa local no identificaba con suficiente precisión los servicios que justificaban el tributo y cuestionó que se hubiera colocado sobre el contribuyente la carga de demostrar que esas prestaciones no habían sido realizadas.
El conflicto se remonta a 2008, cuando la Dirección General de Recursos Tributarios de la Municipalidad de Córdoba determinó un ajuste fiscal contra la entidad bancaria por la denominada “Contribución que incide sobre la actividad Comercial, Industrial y de Servicios”, correspondiente a distintos períodos comprendidos entre los años 2001 y 2005. El reclamo incluía intereses y el pago de una multa.
El banco rechazó esa pretensión y cuestionó la naturaleza misma del tributo. Sostuvo que, aunque estaba presentado como una tasa municipal, no reunía una de las características básicas de ese tipo de contribuciones: la existencia de un servicio municipal concreto, efectivo e individualizado que justificara su cobro.
Copyright © Todo Jujuy Por favor no corte ni pegue en la web nuestras notas, tiene la posibilidad de redistribuirlas usando nuestras herramientas. Derechos de autor reservados.